9月7日晚,广钢气体披露最新投资者关系活动记录表,当天有152家机构参与调研,睿远基金、英大保险资管、野村东方、国泰海通以及宁波幻方量化等知名机构都在名单里。这份记录把公司电子大宗气体和电子特气两块业务的最新进展讲得比较透。
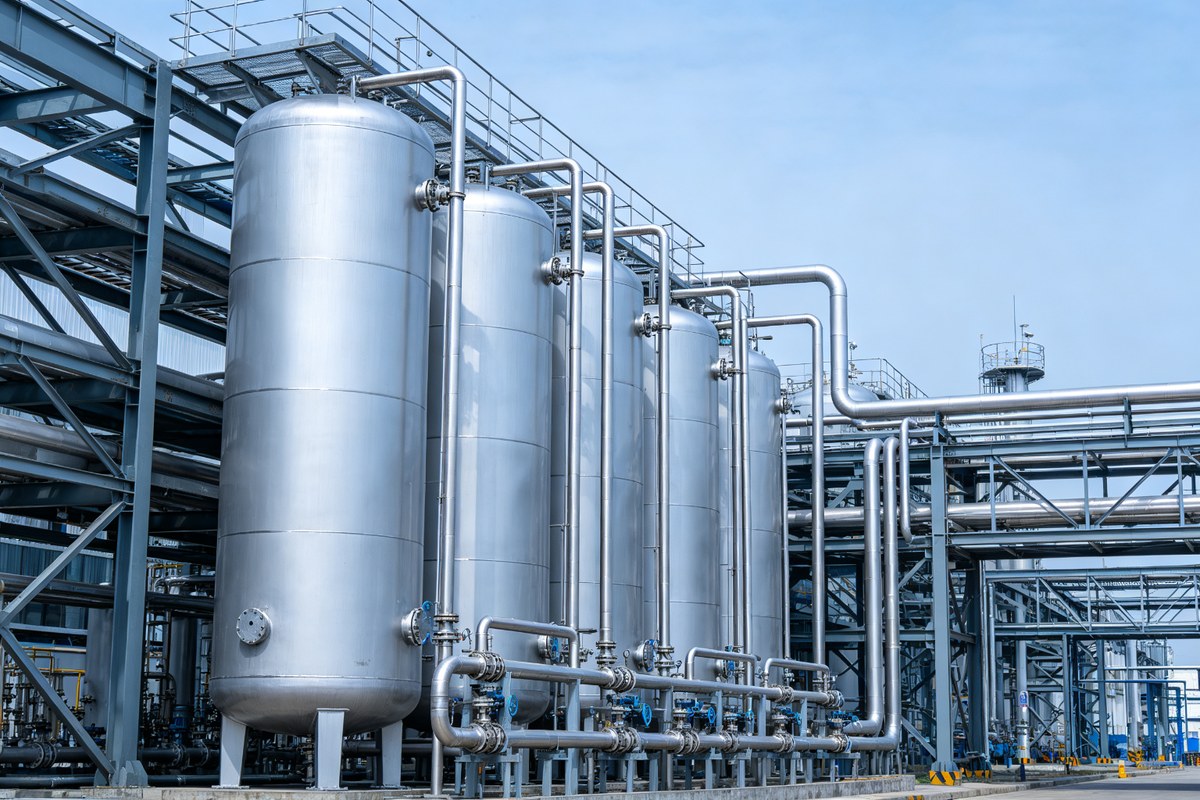
电子大宗气体板块的毛利率提升是机构关注的重点。公司解释,改善主要来自两个方面,一部分电子大宗气体项目进入产能爬坡和商业化阶段,规模效应开始显现;另一块是全球氦气供需格局变化,氦价上涨对毛利率形成正向贡献。2026年上半年氦价受国际事件影响出现明显波动,公司靠多元气源和战略储备保障供应,利润弹性有所释放。
超临界二氧化碳的进展值得单独一提。公司介绍,超临界二氧化碳主要用于高端芯片制造的清洗工艺,可以替代部分传统湿电子化学品,实现更好的清洗效果并提升芯片良率。目前公司已在半导体项目实现超临界二氧化碳输送系统的商业化落地。国际半导体市场对超临界CO2的应用已经比较普遍,国内还处于前期阶段,只有少数玩家在推进,这意味着国产替代空间不小。
电子特气方面,公司把行业前十大品种中的三个核心品种作为布局重点。六氟丁二烯C4F6在潜江布局,正在开展工艺调试与优化;溴化氢HBr在合肥布局,已经完成机械竣工,即将进入调试;电子氯化氢HCl在上海布局,处于工艺调试阶段。三个品种分三地推进,既靠近各自的下游客户集群,也分散了单一基地的风险,潜江和合肥都是国内化工和半导体产业聚集的区域。三个品种节奏各有先后,反映出公司在特气国产化上的产品线扩张思路。
公司同时披露了对外合作动向。广钢气体与韩国AirFirst开展战略合作,整合后者成熟的韩国客户资源和本土运维能力,推动Super-N解决方案在韩国落地。这一步既是借渠道拓展海外市场,也是把国内的现场制气和高纯供应能力输出到海外客户。海外客户资源接入后,公司国内制造能力和韩国本地运维结合,有望拿到更多大型晶圆厂的现场制气订单。下半年公司还将持续跟进北京、上海、武汉、合肥等地的重点项目,这些地方正是国内晶圆厂扩产的集中区域。
氦气业务的保供能力在这次调研中被反复提及。作为国内少有的同时拥有大批量长期协议和全球多地气源采购渠道的内资气体企业,公司依托温区液氦冷箱建立库存保障,在本轮氦气波动中显得相对从容。机构之所以密集调研,很大程度也是看好电子大宗气在国产晶圆扩产和氦价上行周期里的利润弹性。调研记录里,机构对下半年订单排期和氦价走势的追问最为集中。
从行业层面看,国内电子气体市场规模预计在2026年达到约222亿元,晶圆厂扩产和国产替代是两条主线。广钢气体这份调研记录,恰好是观察国产电子气体企业产能爬坡和产品线扩张的一个样本。后续三地特气项目能否顺利从调试走向量产,将直接决定它在电子特气领域的份额能走多远。
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:高纯气体网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。